.webp)
Бухгалтер компании отлично ведет первичные документы: каждая накладная и акт вносятся в «1С» аккуратно, без ошибок в суммах и реквизитах, проводки формируются вовремя. С точки зрения ведения учета – образцовая работа. Но при подготовке к встречной проверке выясняется, что треть документов, данные которых давно и правильно введены, физически не подтверждены оригиналом – бумага потерялась где-то между менеджером и бухгалтерией.
Ведение и контроль первичных документов звучат как единая задача, но на практике это два разных навыка: ведение – про точность данных, контроль – про то, существует ли документ и находится ли он на месте. Хорошо освоить первое и забыть про второе – типичная и дорогая ошибка.
Вести документ – значит правильно внести его данные в учет. Контролировать документ – значит знать, что оригинал существует и доступен по требованию.
Что включает ведение и контроль первичных документов
Ведение первичных документов – это процесс их составления, приема и отражения в бухгалтерском учете согласно требованиям ст. 9 Федерального закона №402-ФЗ. Контроль первичных документов – это отдельная процедура проверки того, что документ действительно существует, оформлен корректно и физически доступен по каждой операции.
Оба процесса обязательны для всех организаций и ИП, ведущих бухгалтерский учет, независимо от масштаба бизнеса. Разница – в том, что ведение почти всегда организовано (иначе учет физически не сложится), а контроль часто остается формальным или отсутствует вовсе.
Ключевые элементы ведения и контроля первичных документов:
| Элемент | К какому процессу относится | Что означает для компании |
|---|---|---|
| Прием документа от контрагента | Ведение | Документ физически поступает в организацию |
| Внесение данных документа в «1С» | Ведение | Хозяйственная операция отражается в учете |
| Проверка наличия оригинала по операции | Контроль | Подтверждение, что документ существует физически, а не только в виде записи |
| Формирование пакета документов к проверке | Контроль | Быстрый сбор подтверждающих документов по запросу |
Кто ведет и кто контролирует первичные документы
-
Бухгалтер ведет документы – вносит данные, формирует проводки, следит за корректностью учета. Это основная, ежедневная функция.
-
Главный бухгалтер организует контроль – определяет, как и как часто проверяется наличие оригиналов, и отвечает за итоговую готовность к проверкам.
-
Менеджеры и сотрудники, оформляющие сделки, обязаны передавать документы своевременно – их дисциплина определяет, будет ли что контролировать.
По нашему опыту, ведение первичных документов почти всегда организовано на приемлемом уровне – иначе бухгалтерский учет просто не сложится. Контроль наличия оригиналов организован значительно хуже, потому что не влияет на текущую работу немедленно – его отсутствие проявляется только в момент проверки.
Практический блок: как выстроить ведение и контроль как единый процесс
-
Определите точку приема документа. Зафиксируйте момент, когда документ физически поступает в компанию – это отправная точка и для ведения, и для контроля.
-
Внесите данные документа в «1С» по стандартной процедуре учета.
-
Добавьте отдельную отметку о физическом наличии оригинала. Внесение данных и подтверждение оригинала должны быть двумя разными статусами одной операции.
-
Настройте регулярную проверку статуса подтверждения. Отчет должен показывать, сколько операций введено, но не подтверждено оригиналом.
-
Закрепите ответственность за оба процесса отдельно. Ответственный за ввод данных и ответственный за физический возврат документа не всегда одно и то же лицо.
Классификация: виды первичных документов и особенности контроля
| Вид документа | Особенность ведения | Особенность контроля |
|---|---|---|
| Товарная накладная (ТОРГ-12) | Вносится при поступлении или отгрузке товара | Требует физического оригинала для подтверждения вычета по НДС |
| УПД | Совмещает функции накладной и счета-фактуры | Утеря угрожает вычету сразу по двум основаниям |
| Акт выполненных работ | Вносится по завершении этапа работ или услуги | Подтверждает экономическую обоснованность расхода по налогу на прибыль |
| Авансовый отчет | Вносится по возврату сотрудника из командировки или после покупки за наличные | Требует комплекта подтверждающих чеков и billing-документов |
Риски: во что обходится хорошее ведение без контроля
| Показатель | Значение | Что это значит на практике |
|---|---|---|
| Рост числа выездных проверок в 2025–2026 гг. | +13% по РФ (Москва +27%, СПб +45%) | Запрос оригиналов по уже введенным операциям происходит регулярно |
| Доля проверок с доначислением | 98% | Правильное ведение учета не снижает вероятность претензий по документам |
| Средний чек доначислений | 124 млн ₽ (Москва – 177 млн ₽) | Отсутствие подтверждения по одной операции способно перечеркнуть вычет |
| Доля документов, не возвращенных вовремя | 10–15% | Даже при отличном ведении учета эта доля остается высокой без отдельного контроля |
С 2026 года почти каждая компания на упрощенке становится плательщиком НДС, и правильно введенные данные без физического подтверждения не защищают право на вычет по ст. 171–172 НК РФ. АСК НДС-2 сверяет счета-фактуры контрагентов между собой за считанные дни – быстрее, чем компания успевает обнаружить пробел собственными силами.
Типичные ошибки в ведении и контроле первичных документов
| Ошибка | Последствие | Как исправить |
|---|---|---|
| Компания считает ведение и контроль одной и той же задачей | Внимание уделяется только вводу данных, статус оригинала не проверяется | Явно разделять эти процессы во внутренних процедурах |
| Документ вводится в учет по копии или фото без ожидания оригинала | Оригинал перестает запрашиваться повторно | Вводить статус «подтверждено оригиналом» отдельно от статуса «данные введены» |
| Контроль наличия оригиналов не документируется | Невозможно доказать регулярность проверок при аудите | Фиксировать результаты проверок письменно или в системе |
| Ответственность за возврат документа не закреплена персонально | Никто не считает пропуск документа своей проблемой | Формировать отчет по сотрудникам, не обеспечившим возврат |
| Ведение учета автоматизировано, контроль остается ручным | Разрыв между скоростью ввода и скоростью проверки растет | Автоматизировать оба процесса, а не только ввод данных |
| Проверка комплектности выполняется только перед отчетностью | Пробелы обнаруживаются, когда время на исправление уже упущено | Проверять комплектность регулярно, в течение месяца, а не в конце периода |
Как это работает: единый статус для ведения и контроля
Важно сразу снять неверную ассоциацию: контроль наличия оригиналов – это не ЭДО. Электронный документооборот меняет способ подписания документа между компаниями. Задача, о которой идет речь, другая: сделать так, чтобы уже введенная операция автоматически получала подтверждение оригинала, без отдельного ручного процесса.
-
Документ вводится в «1С» стандартным образом – процедура ведения не меняется.
-
При получении бумажного оригинала документ сканируется по штрихкоду.
-
Система сопоставляет скан с уже введенной операцией автоматически.
-
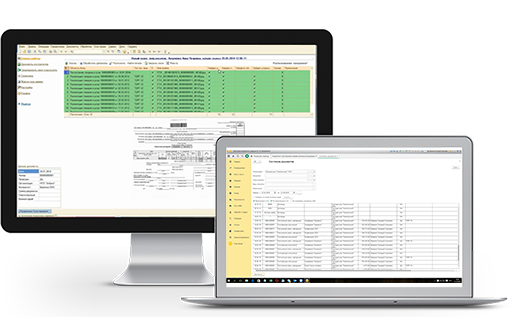
Бухгалтер и руководитель видят единый статус: данные введены и оригинал подтвержден, или требуется внимание.
Кто не боится проверки: уровни зрелости ведения и контроля
| Тип компании | Как организовано ведение | Как организован контроль |
|---|---|---|
| Компания с хорошо поставленным бухучетом | Данные вносятся точно и своевременно | Наличие оригиналов проверяется только перед отчетностью |
| Растущая компания без выделенного контролера | Учет ведет один бухгалтер, справляется с потоком | Контроль держится на памяти этого же сотрудника |
| Компания с несколькими юрлицами | В каждом юрлице ведение организовано по своим правилам | Единого стандарта контроля между юрлицами нет |
| Компания на аутсорсе бухгалтерии | Внешний бухгалтер аккуратно вводит переданные данные | Контроль физических оригиналов остается за клиентом и часто не выполняется |
Лестница уровней зрелости:
-
Хаос – ведение и контроль не разделены, статус оригинала неизвестен.
-
Ручной контроль – Excel-реестр или журнал, который не бьется с реальностью.
-
Технологический контроль – статус подтверждения внедрен частично.
-
Экспертный стандарт – ведение и контроль объединены в единый статус операции в «1С».
До и после:
| Показатель | Только ведение учета | Ведение + контроль в «1С» |
|---|---|---|
| Точность данных по операции | Высокая | Высокая – не меняется |
| Проверка наличия оригинала | 10–60 минут вручную | 5 секунд по операции в базе |
| Подготовка пакета к проверке ФНС | дни или недели | 15 минут |
Слово эксперта
Компании часто гордятся качеством ведения учета и упускают контроль физических оригиналов – до первой встречной проверки. Мы помогаем связать оба процесса в единый статус, видимый прямо в «1С».
Нужна помощь с контролем первичных документов в «1С»?
-
Видите единый статус операции – данные введены и оригинал подтвержден, или требует внимания
-
Автоматически привязываете скан оригинала к уже введенной операции
-
Формируете пакет документов к проверке ФНС за 15 минут вместо нескольких недель
-
Получаете отчет по сотрудникам, не обеспечившим возврат оригиналов
Встраиваете контроль прямо в привычный интерфейс «1С»
Узнайте, подходит ли «Скан-Архив» для ваших задач – пройдите короткий тест.
Ведение и контроль первичных документов – связанные, но разные задачи. Хорошее ведение учета не заменяет контроль физического наличия оригиналов. «Скан-Архив» объединяет оба процесса в единый статус операции прямо в «1С».
Часто задаваемые вопросы
Чем ведение первичных документов отличается от их контроля?
Ведение – это процесс составления и отражения документа в бухгалтерском учете. Контроль – отдельная проверка того, что документ физически существует и оформлен корректно. Хорошо организованное ведение не гарантирует автоматический контроль.
Нужно ли выделять отдельного сотрудника для контроля первичных документов?
Не обязательно – при небольшом документообороте контроль может выполнять тот же бухгалтер, который ведет учет. Важно не отсутствие отдельной должности, а наличие регулярной процедуры проверки.
Как часто нужно проверять комплектность первичных документов?
Рекомендуется проверять регулярно, в течение месяца, а не только перед закрытием периода или отчетностью – это позволяет обнаружить и восстановить недостающие документы, пока есть время.
Можно ли автоматизировать контроль первичных документов, если ведение уже автоматизировано в «1С»?
Да, если документы штрихкодируются или иным способом привязываются к операциям, система может автоматически показывать статус подтверждения без дополнительного ручного труда.
Что делать, если выясняется, что часть документов давно введена в учет, но оригиналов нет?
Стоит как можно быстрее запросить дубликаты у контрагентов и одновременно настроить процесс, при котором статус операции не считается финальным до подтверждения оригинала.