Приказом ФНС РФ № ММВ-7-2/628@, вышедшем в ноябре, описан порядок представления заверенных подшивок копий документов по запросу налоговой. Разберем по порядку, как правильно подшивать эти бумаги.
Как представлять копии документов в налоговую
- Все листы документов должны быть разделены на тома (части). Объем тома не может превышать 150 листов (если только это не один многостраничный документ больше 150 листов – тогда он формируется одним томом). Каждый том подшивается отдельно.
- Нумеруются тома арабскими цифрами сплошным способом, начиная с единицы.
- Прошивка не должна мешать свободно читать текст, не должна препятствовать идентификации печатей, штампов, отметок, а также копированию любого отдельно взятого листа.
- Все листы должны быть прошиты прочной нитью, концы которой выводятся на оборотную сторону последнего листа и связываются.
- На оборотной стороне последнего листа в месте скрепления нужно наклеить бумажную наклейку и проставить на ней заверительную надпись.
- Заверительная надпись должна содержать следующие данные:
- а) должность лица, удостоверившего подлинность документов (или указание на то, что надпись сделана ИП),
- б) личную подпись этого лица,
- в) ФИО удостоверяющего лица,
- г) указание на количество листов (арабскими цифрами и прописью), дату подписания.
- Документы нужно представить вместе с сопроводительным письмом. В нем указывается основание их представления (дата и номер требования), а также общее количество листов. Сопроводительное письмо должно содержать опись представленных документов (либо опись можно приложить к письму).
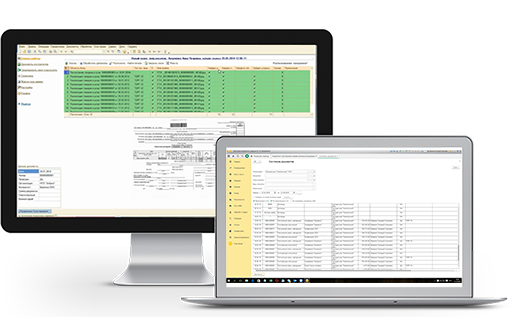
Самый простой способ быстро собрать все нудные копии документов и распечатать их – воспользоваться электронным архивом, доступным прямо в «1С». Создать его поможет программа «Скан-Архив». Смотрите, как это работает.
- а) должность лица, удостоверившего подлинность документов (или указание на то, что надпись сделана ИП),
- б) личную подпись этого лица,
- в) ФИО удостоверяющего лица,
- г) указание на количество листов (арабскими цифрами и прописью), дату подписания.
Самый простой способ быстро собрать все нудные копии документов и распечатать их – воспользоваться электронным архивом, доступным прямо в «1С». Создать его поможет программа «Скан-Архив». Смотрите, как это работает.