- Как будет подаваться декларация по налогу на прибыль
- Почему одной формы недостаточно
- Как организовать передачу документов из всех филиалов
- Как «Скан-Архив» помогает контролировать документы в «1С»
- Что проверить бухгалтерии и ИТ до первого отчета по новым правилам
- Что в итоге должно измениться для головной бухгалтерии
С 1 января 2027 года компании с обособленными подразделениями перестанут подавать отдельные декларации по налогу на прибыль за филиалы. Отчет будет один, но данные по подразделениям по-прежнему понадобятся.
Если сейчас точки отправляют акты по почте, кладут накладные в общие папки и отдельно сообщают, где искать оригиналы, головной бухгалтерии придется сводить не только цифры, но и сведения о том, каких документов не хватает.
Разберем, как организовать эту работу на примере сети из 12 точек.
Как будет подаваться декларация по налогу на прибыль
Федеральный закон от 28.11.2025 № 425-ФЗ изменил статью 289 НК РФ. С 1 января 2027 года организация подает декларацию по месту своего нахождения. Отдельно отчитываться по месту нахождения каждого обособленного или ответственного подразделения больше не нужно. Крупнейшие налогоплательщики представляют декларацию по месту учета в этом качестве. Правило касается обособленных подразделений одной организации, а не разных юрлиц холдинга.
Форму и порядок заполнения ФНС обновила приказом от 27.08.2026 № ЕД-1-3/628@. Новую редакцию применяют с отчетности за первый отчетный период 2027 года. Для организаций с подразделениями важны изменения в подразделах 1.1 и 1.2 раздела 1 и приложении № 5 к листу 02.
В единой декларации отдельно отражают начисления по подразделениям или группам подразделений в разрезе регионов, в том числе учитывают закрытые подразделения по правилам заполнения формы. Сам принцип распределения налога между регионами этой поправкой не отменяется.
Годовая декларация за 2026 год – отдельный вопрос. Ее подают уже в 2027 году, но это не делает ее отчетностью за первый отчетный период 2027 года. Законопроект № 617-9 предусматривает сохранение прежнего порядка сдачи годовой декларации за 2026 год по месту учета подразделений.
По состоянию на 19 ноября 2026 года проект еще на рассмотрении в Госдуме. Перед сдачей годовой отчетности проверьте окончательную норму, применимую форму и список инспекций, в которые нужно направить декларации.
Почему одной формы недостаточно
Налоговая декларация по налогу на прибыль формируется на основании данных налогового учета. Первичные документы не прикладывают к ней только потому, что форма стала единой. Но бухгалтерии нужно понимать, какие документы подтверждают операции, отраженные в учете, и каких пока нет.
Новый порядок не обязывает переносить бумажные оригиналы в головной офис или покупать программу для контроля документов. Собирать сведения для общей отчетности и проверять подтверждающие документы компания может по своему внутреннему регламенту.
Допустим, у компании 12 точек: магазины, склады и сервисные подразделения. В одном магазине подписанный акт лежит у администратора. Со склада прислали накладную, но файл не связан с операцией в «1С».
Сервисное подразделение отправило акт, однако в файле нет страницы с подписью. Все три точки могут сообщить, что документы переданы, хотя центральной бухгалтерии предстоит выполнить три разных действия: запросить акт, сопоставить накладную с операцией и получить полный экземпляр документа.
Общая папка решает только вопрос доступа к файлам. Она не говорит, сколько документов должно быть, к каким операциям они относятся и кто отвечает за недостающие. Отдельная таблица может помочь на небольшом объеме, но ее приходится обновлять вручную.
Если операция исправлена в «1С» или подразделение повторно прислало документ, бухгалтеру нужно проверить, что изменения попали и в таблицу. Для сети полезнее организовать проверку по самим операциям в учетной базе.
Как организовать передачу документов из всех филиалов
Начните с одного типа операций, который встречается в большинстве подразделений. Например, с приемки услуг по обслуживанию помещений. Проверьте, кто принимает работу, кто получает подписанный акт и в какой момент бухгалтер головного офиса может открыть его из операции в «1С». Если порядок отличается от точки к точке, договоритесь об общих правилах до подключения остальных видов документов.
- Определите, какие документы нужны по каждому типу операции. Для приемки товара это может быть накладная или УПД, для услуг – акт или другой предусмотренный документ. Перечень согласует бухгалтерия с учетом характера операции и условий договора. Не требуйте одинаковый комплект для всех операций только ради удобства проверки.
- Назначьте ответственного в каждой точке и заменяющего сотрудника. Они должны знать, кто получает документ от контрагента, кто загружает скан и что делать, если документ не подписан. Головная бухгалтерия проверяет комплектность, а за получение недостающего отвечает конкретный сотрудник подразделения.
- Установите внутренние сроки раньше даты закрытия периода. Например, скан загружают в течение двух рабочих дней после получения, а открытые позиции проверяют раз в неделю. Конкретные сроки зависят от объема операций и условий работы. Важно оставить время на исправления и повторный запрос, а не ждать крайнего срока сдачи декларации.
- Привязывайте скан к операции в «1С». Если документ пришел повторно или контрагент прислал исправленный экземпляр, бухгалтеру нужно понимать, с какой версией работать. Согласуйте также порядок для файлов, которые не удалось сопоставить с операцией: кто их проверяет и в какой срок.
- Различайте наличие скана и готовность комплекта. Файл может быть прикреплен, но не читается, содержит не все страницы или относится к другому периоду. Отдельно определите, как учитывается местонахождение бумажного оригинала и кто отвечает за его хранение. Загруженный скан не превращается в оригинал.
Для всех филиалов правило должно быть одним: работа считается выполненной не в момент отправки письма в бухгалтерию, а когда документ доступен по нужной операции, а его комплектность проверена. Если правила не выполнены, в головном офисе должно быть понятно, что именно нужно запросить и у кого.
Как «Скан-Архив» помогает контролировать документы в «1С»
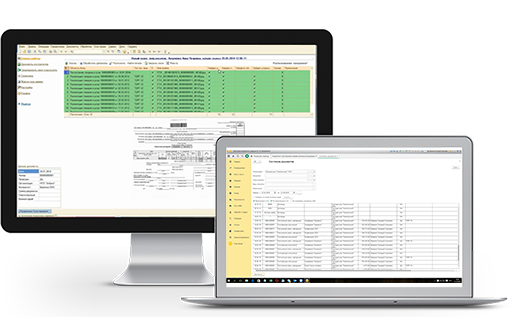
«Скан-Архив» нужен не для того, чтобы хранить все файлы в одной папке. Его задача – показать в «1С» наличие, отсутствие и сам скан по конкретной операции. Головная бухгалтерия может открыть приложенный документ из учетной записи или сформировать отчет о том, по каким операциям документы не вернулись. Это позволяет проверять возврат по подразделениям и ответственным, а не сверять вручную файлы, письма и отдельные списки.
Как это выглядит для сети из 12 филиалов?
При проверке за неделю бухгалтер открывает отчет о наличии документов и видит, что по одной операции на складе нет накладной, а по двум операциям сервисного подразделения нет сканов актов. Он направляет два адресных запроса. П
о операциям, где файлы уже привязаны, не нужно повторно спрашивать у сотрудников, куда они их отправили: документы можно открыть в «1С». Если сеть использует штрихкоды на документах, при сканировании их можно распознавать по штрихкоду и связывать с соответствующими записями в учете.
Если нужная накладная уже есть, но бухгалтер видит, что страница с подписью отсутствует, это другая задача. Факт наличия скана не подтверждает, что документ правильно оформлен. «Скан-Архив» помогает организовать контроль наличия, сроков и комплектности, но не формирует декларацию, не рассчитывает налог и не заменяет проверку документов бухгалтером.
Что проверить бухгалтерии и ИТ до первого отчета по новым правилам
У перехода две отдельные задачи. Первая – чтобы учетная программа сформировала отчетность в нужной редакции. Вторая – чтобы головная бухгалтерия могла проверить документы из всех точек до закрытия периода. Обновление программы для сдачи отчета решает первую задачу, но не вторую.
- Главному бухгалтеру – сверить список обособленных подразделений и их распределение по регионам, проверить данные по закрытым точкам, определить внутренние даты передачи сведений и отдельно уточнить порядок сдачи годовой декларации за 2026 год.
- ИТ-команде – уточнить, в каком релизе «1С» доступна обновленная форма. Проверить на тестовых данных, как в декларации отражаются организация, ее подразделения и группы. Если у точек разные базы, отдельно выяснить, как будет организована передача сканов и их связь с операциями. Не стоит считать, что единая отчетность автоматически требует объединить все учетные базы.
- Руководителям подразделений – утвердить ответственных и проверить, что сотрудник на месте может передать документ без помощи коллег из головного офиса. Например, что у него есть нужный доступ, понятен формат загрузки и известно, кто отвечает за исправления.
Перед запуском на всю сеть возьмите две-три разные точки, в том числе одну, где документы регулярно задерживаются. Проверьте не только обычную загрузку, но и исключения: файл поступил без подписи, пришел повторно или не привязался к операции.
Попросите центральную бухгалтерию назвать по итогам проверки три вещи: чего не хватает, к какой операции относится документ и кто отвечает за его получение. Это покажет, готов ли процесс лучше, чем отчет о количестве загруженных файлов.
Что в итоге должно измениться для головной бухгалтерии
С 2027 года отдельных деклараций по подразделениям станет меньше, но данные о работе всех точек по-прежнему нужны. Хороший результат для сети из 12 филиалов – когда бухгалтер не выясняет у каждого подразделения, «все ли отправили», а видит в «1С», по каким операциям комплект еще не собран. Руководитель точки при этом получает конкретный запрос и знает, что нужно сделать до внутреннего срока.